
Le quotazioni di SpaceX, Anthropic e OpenAI potrebbero segnare una nuova fase nel rapporto tra mercati privati e pubblici: potrebbero aumentare la liquidità e l’accesso al mercato, ma anche incrementare la concentrazione e creare volatilità guidata dai benchmark, man mano che gli investitori passivi assorbono le azioni delle società appena quotate.

Negli ultimi sei mesi, i mercati sono stati messi alla prova da tensioni geopolitiche, incertezza sulle politiche economiche e aspettative sull’economia in evoluzione. Nonostante queste sfide, l'economia globale ha dimostrato una notevole resilienza. Sebbene il conflitto con l’Iran abbia messo alla prova i mercati, l’S&P 500 ha recuperato il calo iniziale in meno di tre mesi e ha successivamente raggiunto nuovi massimi.
Utili aziendali da record, il miglioramento dell’attività manifatturiera, mercato del lavoro resiliente e i primi segnali di guadagni di produttività legati all’intelligenza artificiale sostengono la nostra visione costruttiva sulla crescita, pur prestando attenzione all’evoluzione dei rischi.
Nel nostro Outlook di metà anno i fattori alla base di questa resilienza e i principali rischi che a nostro avviso influenzeranno i mercati nella seconda metà del 2026.
Report di metà anno
Utili globali in forte accelerazione
Nonostante le pressioni geopolitiche, l’attuale superciclo degli utili aziendali sta spingendo l’azionario globale verso nuovi massimi storici. Negli ultimi tre anni, gli utili prospettici dell’S&P 500 sono cresciuti a un ritmo complessivo di circa il 16% annuo, un ritmo che negli ultimi decenni è stato superato solo nelle fasi di rimbalzo successive alle recessioni.
Tuttavia, anche se gli utili sono rimasti solidi, la leadership di mercato si è nuovamente ristretta dopo l’inizio del conflitto con l’Iran. Il momentum dei prezzi e dei fondamentali è tornato a concentrarsi sul tema dell’intelligenza artificiale (AI), in particolare tra i grandi titoli tecnologici di Corea del Sud e Taiwan. Questa solidità ha inoltre contribuito a creare le condizioni per IPO di mega-cap e per una maggiore attività nei mercati privati nei prossimi sei mesi.
Dall’accelerazione alla resilienza
L’ottima performance dei mercati globali è stata sostenuta in larga misura dalla crescita statunitense. Nel nostro Outlook annuale avevamo individuato la possibilità che l’economia statunitense passasse da una fase di resilienza a una fase di accelerazione, grazie al sostegno degli stimoli fiscali, allo sviluppo delle infrastrutture per l’AI e a condizioni finanziarie accomodanti. A sei mesi di distanza, prezzi del petrolio più elevati potrebbero parzialmente limitare il potenziale di rialzo.
Nonostante le pressioni, riteniamo che l’economia statunitense sia solida e vediamo progressi incoraggianti in due aree:
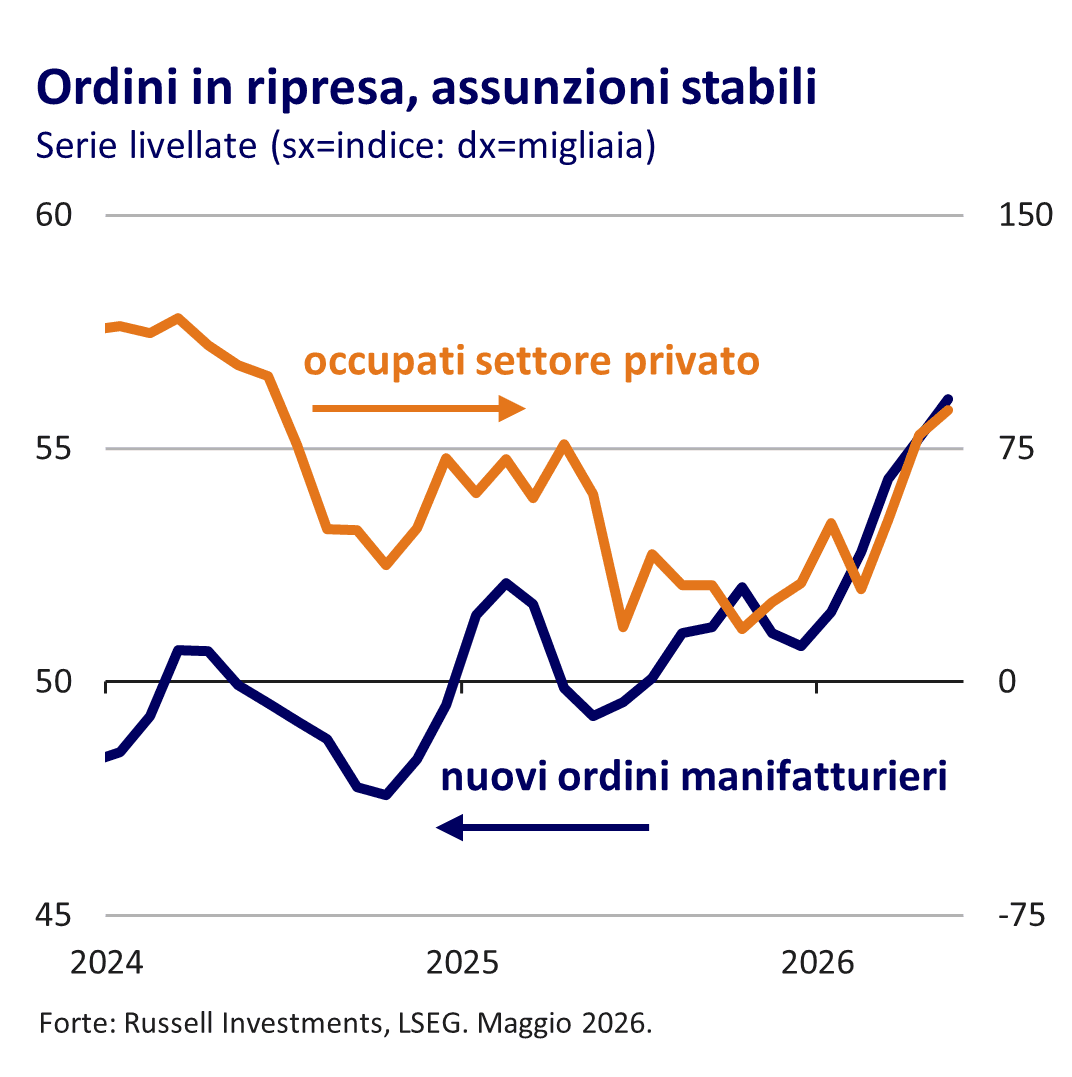
- La ripresa dell’attività manifatturiera. Dopo anni di stagnazione, ci aspettiamo che il settore recuperi grazie alle disposizioni favorevoli sul capex contenute nel One Big Beautiful Bill Act e alla forte domanda di data center. La produzione industriale e i portafogli ordini delle aziende manifatturiere sono in crescita.
- Le condizioni del mercato del lavoro si sono stabilizzate. Le assunzioni nel settore privato hanno rallentato bruscamente nel 2025, ma la nostra analisi suggeriva che il rallentamento fosse dovuto per oltre l’80% all’incertezza sulle politiche pubbliche, più che a difficoltà del settore privato. Nella prima metà dell’anno, i licenziamenti sono rimasti contenuti e negli ultimi mesi i salari si sono stabilizzati su livelli più sani. Anche la crescita dell’occupazione è migliorata. Nonostante le crescenti preoccupazioni sull’impatto dell’AI sull’occupazione, vediamo evidenze più convincenti di aumenti della produttività che di una discontinuità generalizzata nel mercato del lavoro. Finora, gli effetti sembrano concentrarsi sulle assunzioni di personale junior, più che su una sostituzione diffusa dei posti di lavoro.
Benefici dell’AI sulla produttività
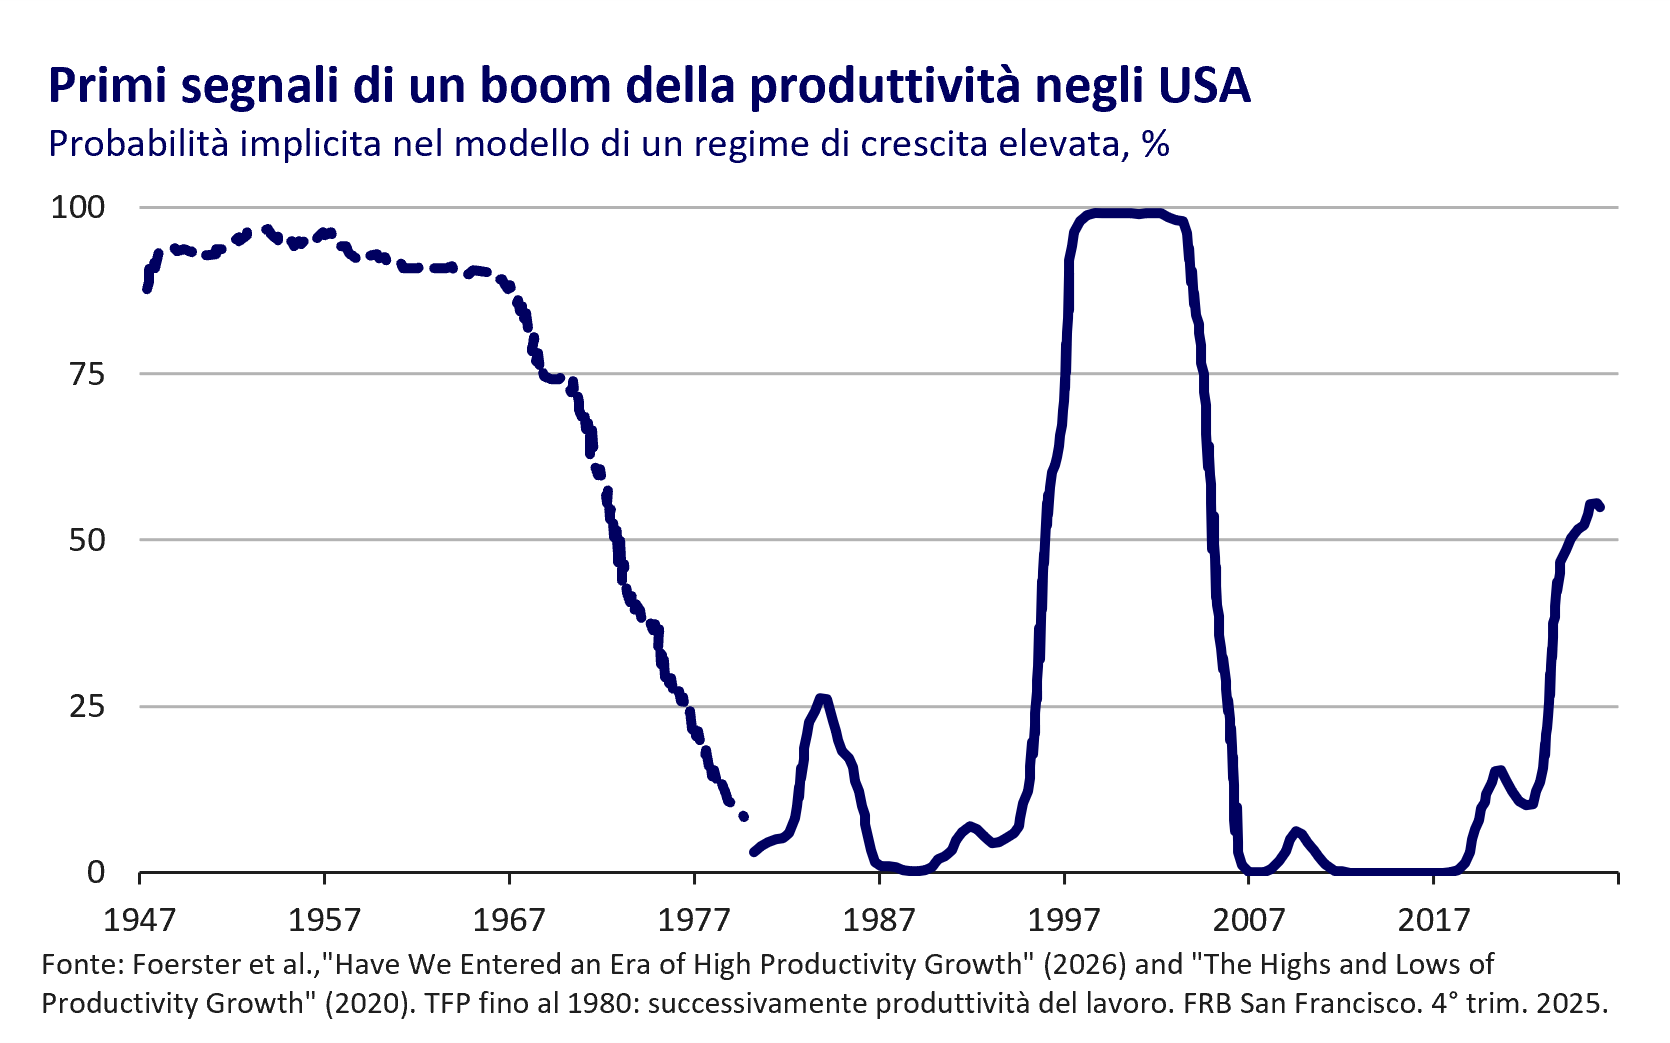
Un altro elemento centrale del nostro Outlook di inizio anno era la possibilità che l’AI generativa avanzasse lungo la J-curve della produttività, apportando benefici più tangibili per le aziende. Sebbene si tratti probabilmente di un tema che si svilupperà nel corso di diversi anni, a sei mesi dall’inizio del 2026 osserviamo ancora segnali incoraggianti in questo senso. I modelli frontier sono sempre più potenti, la domanda da parte degli utenti finali è forte e i dati macro e microeconomici lasciano intravedere i primi segnali di un nuovo ciclo di produttività.
Punti di attenzione
Le basi dell’economia restano, ma diversi elementi chiave richiederanno attenzione nei prossimi mesi.
1: Implicazioni cicliche e strutturali del conflitto con l’Iran
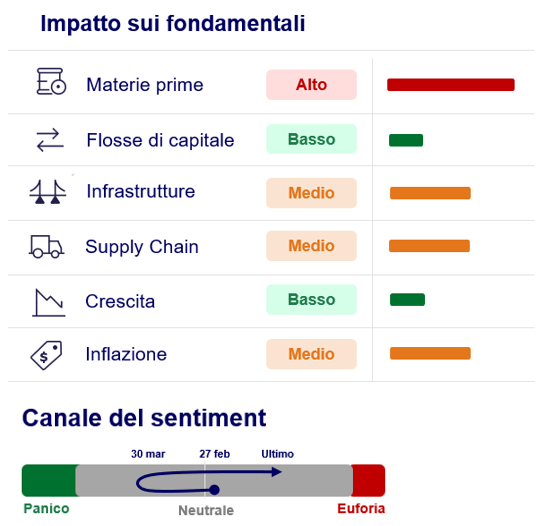
Nonostante l’S&P 500 abbia recuperato il calo legato al conflitto con l’Iran in soli 45 giorni, la tenuta dell’accordo annunciato e la durata delle interruzioni della supply chain delle materie prime avranno effetti per il resto dell’anno. È importante distinguere tra reazioni dei mercati e impatti economici fondamentali. Il conflitto avrà probabilmente un impatto su materie prime, supply chain e inflazione, per poi incidere, in ultima analisi, sulla crescita.
Fattori di mitigazione
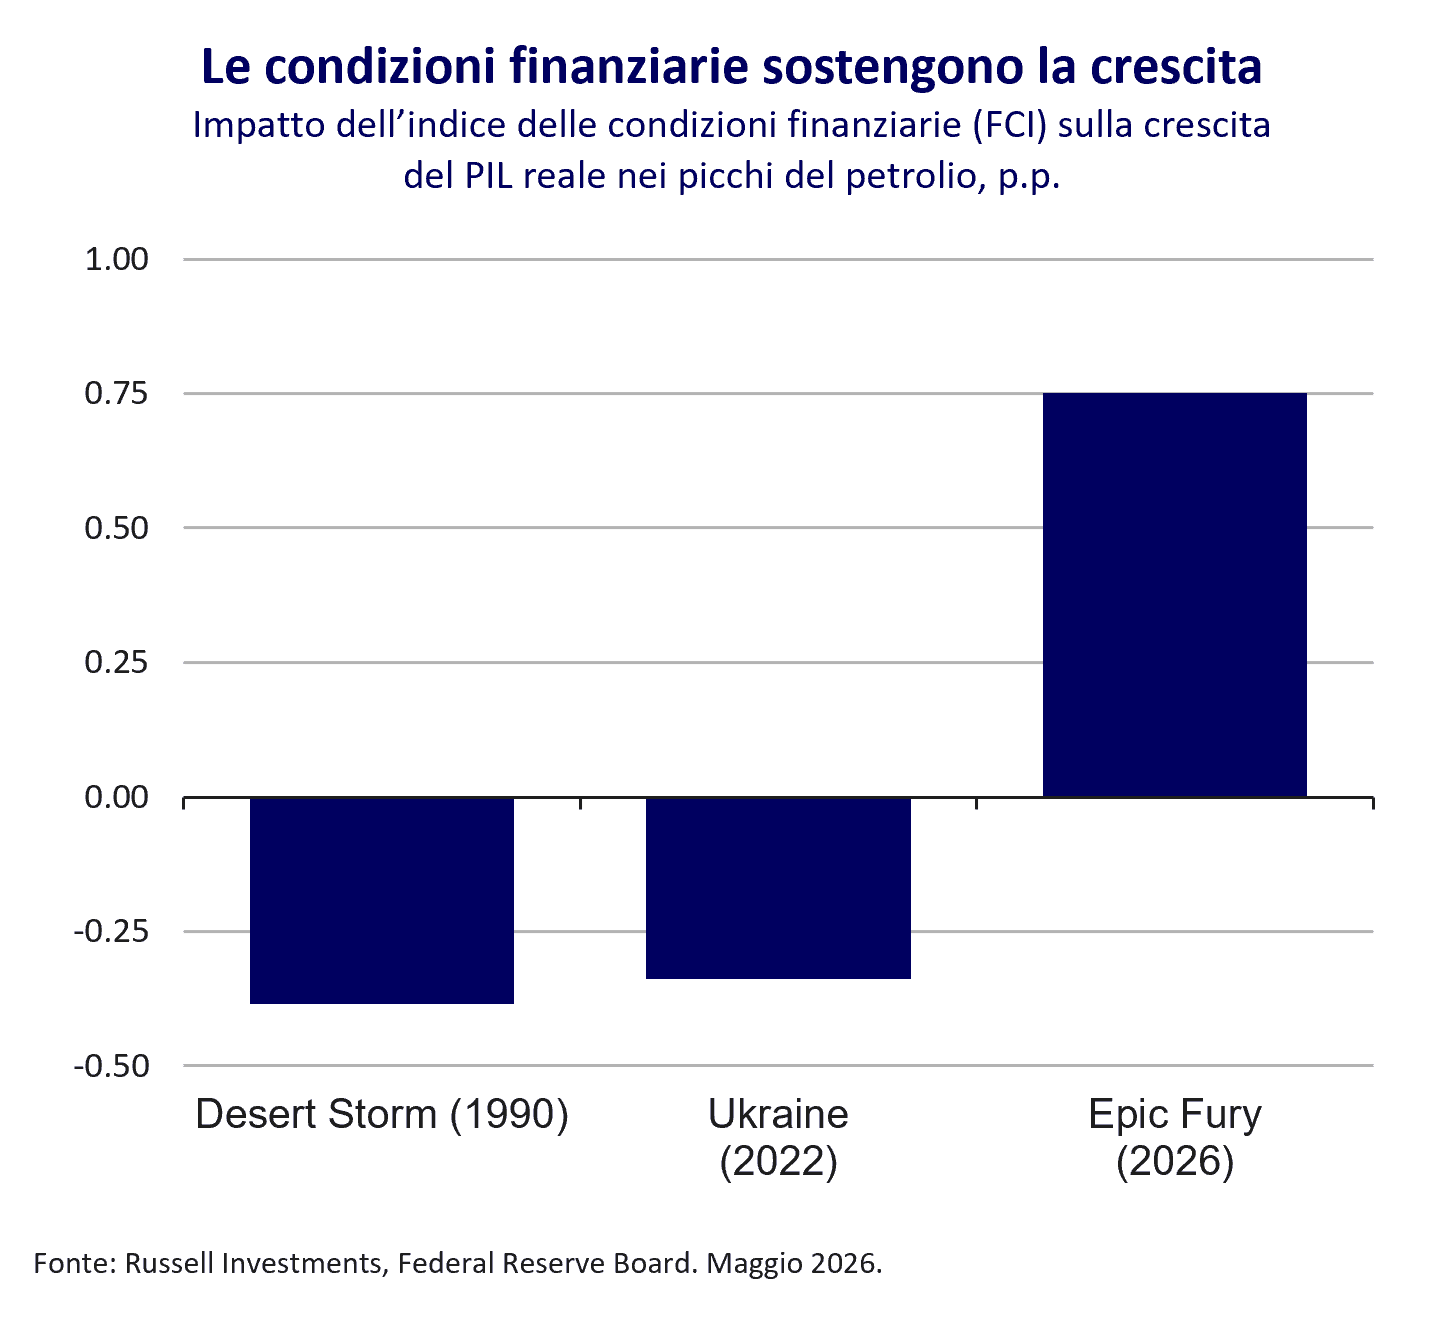
I mercati stanno tenendo in considerazione, nella definizione dei prezzi, il rischio di aumenti dell’inflazione derivanti dal conflitto con l’Iran, ma anche una crescita stabile. Notiamo una combinazione di forze strutturali e cicliche che possono attenuare l’impatto sull’attività economica:
- L’economia globale è meno esposta agli shock petroliferi rispetto agli anni Settanta e Ottanta: il fabbisogno energetico della produzione industriale e la quota dei consumi destinata all’energia sono entrambe diminuite in modo significativo.
- Le scorte di petrolio sono state ridotte e la domanda dei consumatori si è spostata verso attività meno energivore.
- I maggiori rimborsi fiscali concessi negli Stati Uniti nel 2025 hanno più che compensato l’impatto sul potere d’acquisto locale questa primavera.
- Non si stanno attivando meccanismi di accelerazione finanziaria. In netto contrasto con i principali shock petroliferi del passato, prezzi di azioni e immobili restano vicini ai massimi storici e gli spread creditizi sono compressi.
Anche in Europa, il freno all’economia, pur reale, potrebbe essere meno forte rispetto al 2022. I prezzi dell’elettricità restano sotto controllo in tutto il continente grazie ai buoni livelli di produzione di energia eolica e solare. Inoltre, i principali indicatori economici puntano a una crescita positiva, seppur a ritmo contenuto.
I rischi restano
In uno scenario avverso, di riacutizzazione del conflitto, gli effetti economici potrebbero diventare più evidenti nella seconda metà dell’anno, di pari passo con la riduzione del sostegno fiscale negli Stati Uniti e il calo delle scorte in tutto il mondo. L’India potrebbe essere un importante banco di prova, considerata la dimensione del Paese e la sua dipendenza energetica dal Medio Oriente.
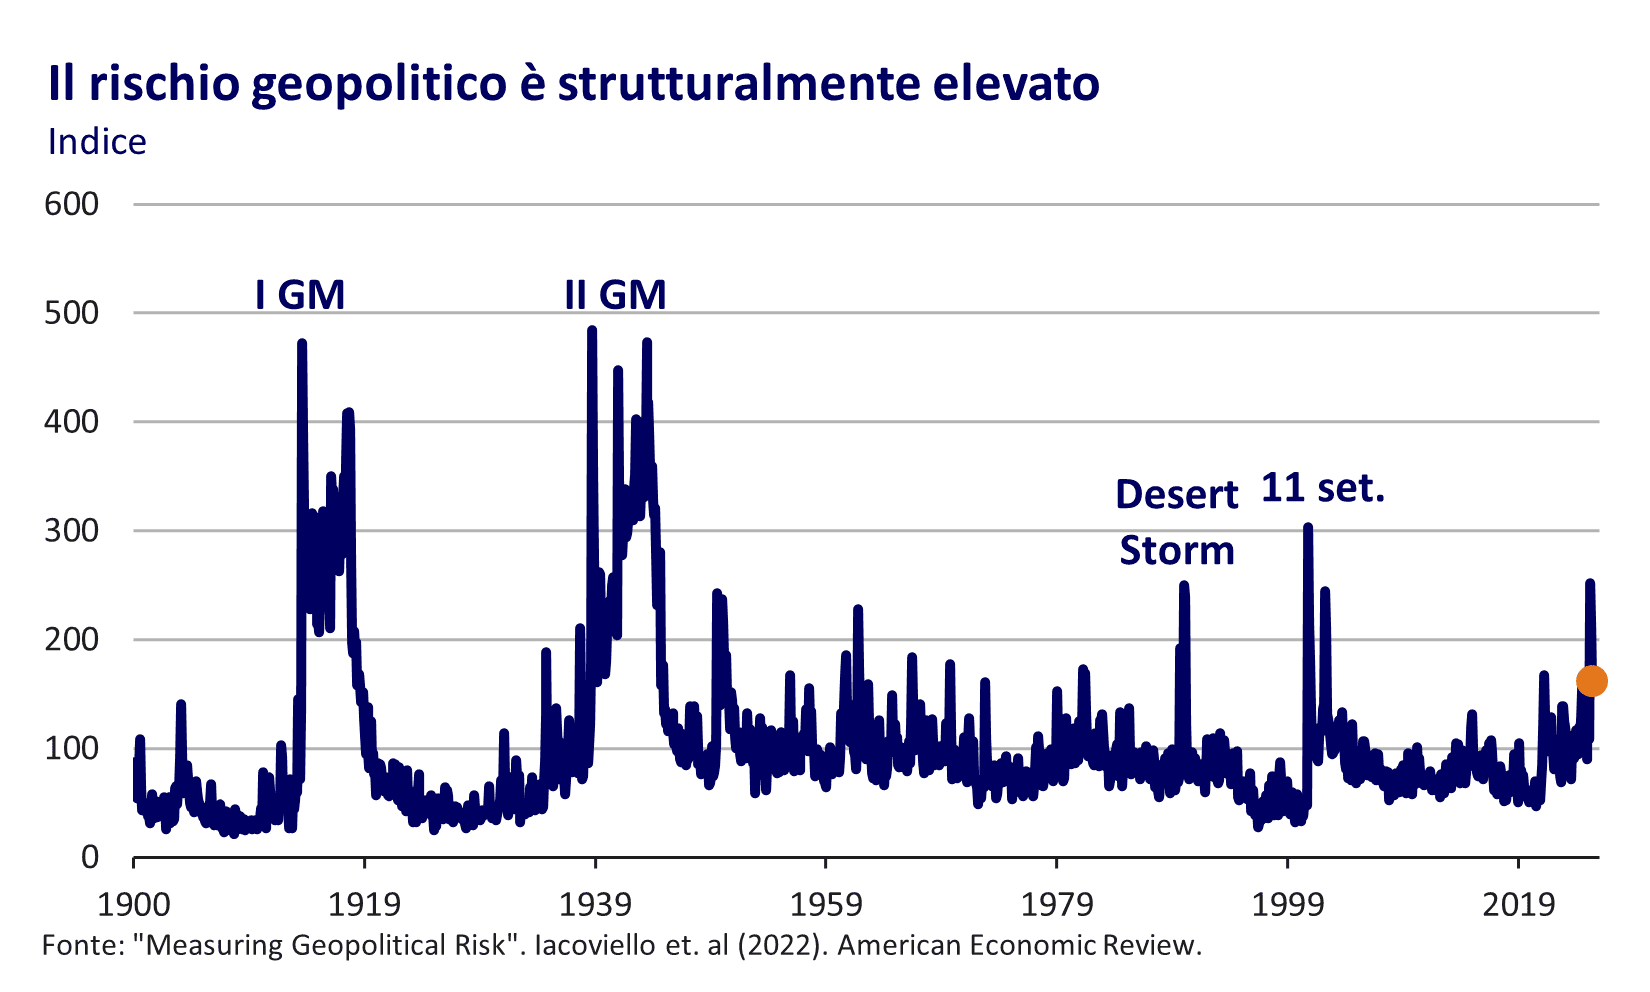
Il conflitto con l’Iran potrebbe avere anche implicazioni di più lungo periodo, soprattutto dopo la sequenza ravvicinata di shock geopolitici degli ultimi anni. Tra le possibili conseguenze figurano maggiore volatilità dell’inflazione, correlazioni più elevate tra azioni e obbligazioni, premi a termine più alti e un aumento della spesa militare, con implicazioni sulla diversificazione dei portafogli e sulle opportunità nei mercati pubblici e privati.
2: Tensioni sulle supply chain
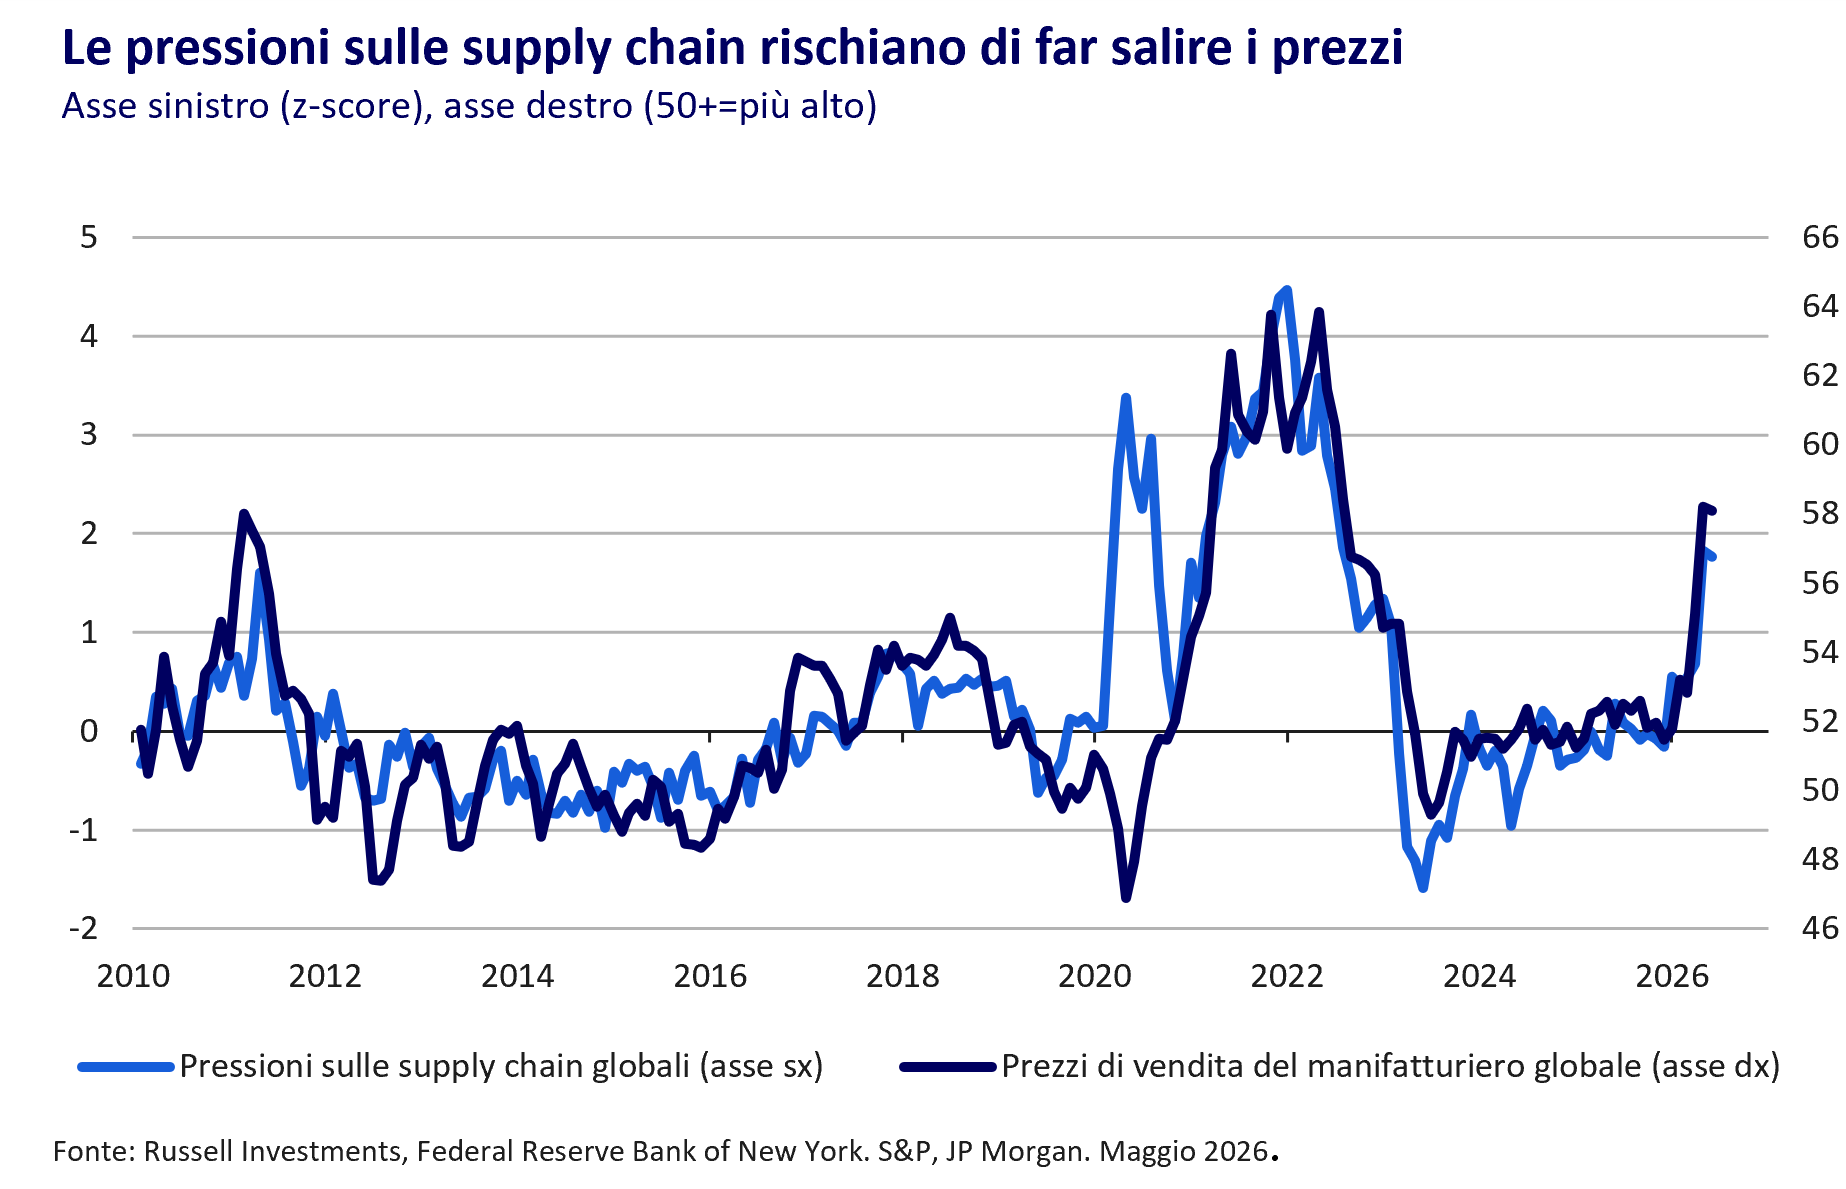
Il principale elemento di attenzione per i mercati è rappresentato dai primi segnali di pressione sulle supply chain. Il Global Supply Chain Pressures Index della Federal Reserve Bank di New York è salito al livello più alto dal 2022. Interruzioni simili durante i lockdown legati al COVID hanno contribuito all’ultima impennata inflazionistica, e le aziende manifatturiere di tutto il mondo stanno nuovamente aumentando i prezzi a un ritmo relativamente rapido.
3: Volatilità dei tassi d’interesse
La prospettiva di un aumento dell’inflazione ha determinato una brusca oscillazione delle aspettative di mercato sui tassi: con l’inizio del conflitto con l’Iran, le previsioni sono passate da tagli dei tassi a possibili rialzi. La nostra view sulla Federal Reserve è stata più coerente, privilegiando uno scenario di mantenimento prolungato dei tassi. Sebbene prezzi dell’energia più elevati possano spingere al rialzo l’inflazione complessiva, la Fed continua a concentrarsi sulle condizioni del mercato del lavoro e sull’inflazione sottostante. Sotto questi aspetti, il quadro appare più favorevole: le aspettative di inflazione sono ben ancorate, la componente abitativa dell’inflazione continua a moderarsi e la crescita dei salari è coerente con un mercato del lavoro equilibrato.
Il forte aumento dei rendimenti ha comportato variazioni delle valutazioni dei Treasury statunitensi. Mentre all’inizio del 2026 consideravamo costoso il tratto a breve della curva dei rendimenti, i Treasury a due anni offrono ora un valore più interessante. In Europa, l’inflazione svolge un ruolo ancora più rilevante nelle decisioni di politica monetaria e ci aspettiamo rialzi dei tassi da parte della Bank of England e della Banca Centrale Europea. A livello globale, vediamo valore in diversi titoli sovrani dei mercati sviluppati, tra cui Gilt britannici e i titoli di Stato giapponesi, in cui negli ultimi mesi gli investitori hanno incorporato premi di rischio più elevati legati a politica monetaria e rischio politico.
Implicazioni per gli investitori
La lezione che possiamo trarre dalla prima metà del 2026 è che i mercati sono più resilienti di spesso ci si aspetti. Sono emerse nuove fonti di tensione, tra cui tensioni geopolitiche, pressioni sulle supply chain e maggiore volatilità dei tassi d’interesse, che aumentano la complessità dei rischi che gli investitori devono affrontare.
Eppure, la resilienza ha prevalso. Fondamentali di mercato solidi continuano a sostenere un outlook costruttivo. Per gli investitori, questo contesto fa emergere l’importanza di mantenere portafogli in grado di affrontate i diversi regimi di mercato, bilanciando la partecipazione alle opportunità di crescita con la diversificazione necessaria per resistere alle fasi di stress.
La buona notizia è che i mercati sembrano aver superato il pressure test. Ora l’attenzione si sposta sulla loro capacità di mantenere questa resilienza.
Il presente outlook riporta le nostre valutazioni al 18 giugno 2026. Alla luce della rapida evoluzione del contesto geopolitico, incluse le recenti notizie relative a un possibile accordo con l’Iran, le condizioni di mercato e i rischi potrebbero cambiare. Invitiamo i lettori a seguire la nostra Market Week in Review per aggiornamenti e analisi continuative.
Asset Class - Preferenze
Questa panoramica sintetizza le nostre valutazioni più recenti sulle diverse asset class. Clicca su ciascun riquadro per approfondire le opportunità e i rischi che orientano il nostro punto di vista.
Panoramiche regionali

Stati Uniti
L’economia statunitense resta resiliente, anche se il potenziale di rialzo si è ridotto, poiché l’aumento dei prezzi dell’energia e le pressioni sulle supply chain rendono il quadro più complesso. Ci aspettiamo che la crescita del PIL reale resti superiore al 2%, sostenuta da crescita dell’attività manifatturiera, miglioramento delle condizioni del mercato del lavoro, sviluppo delle infrastrutture per l’IA, condizioni finanziarie accomodanti e politica fiscale favorevole. Gli utili societari mostrano un forte slancio e sostengono la crescita dei mercati, anche se la leadership dei prezzi e dei fondamentali si è nuovamente ristretta verso il tema dell’AI. Continuiamo a osservare segnali incoraggianti che l’AI generativa stia avanzando lungo la curva a J della produttività e, nel tempo, potrebbe avere effetti positivi sui ricavi e i margini di profitto delle aziende. La Federal Reserve probabilmente manterrà i tassi invariati, poiché l’inflazione complessiva più alta è controbilanciata da aspettative di inflazione ancorate, da una moderazione della componente abitativa dell’inflazione e da un lieve aumento dei salari. I rischi includono il prolungarsi del conflitto con l’Iran, la volatilità dei tassi d’interesse e valutazioni elevate.

Canada
Finora il 2026 ha finora ricordato agli investitori che l’economia canadese può essere molto diversa dal suo mercato azionario: nonostante l’economia sia entrata in una recessione tecnica, l’azionario canadese è vicino ai massimi storici, sostenuto in parte da prezzi dell’energia più elevati. Gli utili continuano a reggere, poiché molte società canadesi generano una quota significativa dei propri profitti in Paesi come gli Stati Uniti, che hanno mostrato una maggiore resilienza economica. Ci aspettiamo che l’economia canadese resti sotto pressione per il resto dell’anno, pur mantenendo una view più costruttiva sui mercati finanziari.
Eurozona
Dopo lo scoppio della guerra in Medio Oriente, abbiamo ridotto l’esposizione all’azionario europeo rendendola neutrale. In quanto importatrice di energia, l’eurozona era considerata vulnerabile allo shock dei prezzi energetici causato dalla chiusura dello Stretto di Hormuz. A giugno è emerso un ulteriore fattore sfavorevole per l’economia e i mercati: la BCE ha aumentato i tassi di 25 punti base e si prevede che possa effettuare almeno un altro rialzo entro la fine dell’anno. Al contrario, gli stimoli fiscali previsti per il 2026/27 e il miglioramento dei fondamentali delle società europee sono un fattore positivo. Il recente accordo tra Stati Uniti e Iran per riaprire lo Stretto di Hormuz, se mantenuto, potrebbe rimuovere gli ostacoli che avevano pesato sull’azionario dell’area euro durante il conflitto.
Regno Unito
Rispetto all’inizio del 2026, gli eventi in Medio Oriente hanno ribaltato le prospettive su inflazione e tassi d’interesse: mentre prima i mercati monetari consideravano i tagli dei tassi nella definizione di prezzi, ora si aspettano che la Bank of England alzi i tassi almeno una volta entro la fine dell’anno. Come i suoi vicini europei, il Regno Unito era considerato vulnerabile allo shock dell’offerta energetica, che ora dovrebbe attenuarsi con la riapertura dello Stretto di Hormuz. Inoltre, i Gilt britannici a lunga scadenza incorporano un premio di rischio significativo a causa dell’incertezza sulla posizione del Primo Ministro Starmer e sulle prospettive fiscali. Dato che la crescita economica sottostante è debole, riteniamo eccessive le attese di rialzo dei tassi e crediamo che i Gilt offrano un valore interessante, nonostante le tensioni politiche.
Cina
Nella seconda metà del 2026 è probabile che si verifichi un aumento degli stimoli governativi per gli investimenti infrastrutturali, soprattutto se il conflitto in Medio Oriente dovesse protrarsi. I consumi restano piuttosto contenuti, con una crescita salariale modesta e preoccupazioni persistenti sullo stato del mercato immobiliare. Ciò nonostante, riteniamo che l’azionario cinese offra ancora buone opportunità, grazie a valutazioni convenienti e a utili societari che appaiono più sani rispetto al quadro economico generali.
Giappone
Riteniamo che l’azionario giapponese presenti valutazioni interessanti, sostenuto dalla combinazione tra le riforme della corporate governance e il possibile orientamento espansivo della politica fiscale dopo la recente vittoria elettorale della Prima Ministra Takaichi. Le elevate scorte di petrolio hanno consentito al Giappone di dimostrarsi resiliente di fronte all’aumento dei prezzi del greggio, ma questo resta un elemento chiave da monitorare. La Bank of Japan probabilmente aumenterà i tassi una o due volte nei prossimi dodici mesi, mentre lo yen giapponese resta una delle valute più convenienti del G10.
Hong Kong, Singapore, Taiwan
Hong Kong
L’attività economica sta reagendo alla riduzione dei tassi d’interesse, mentre la domanda di esportazioni è rimasta forte. Il mercato immobiliare resta un elemento da tenere sotto controllo: iniziano a vedersi i primi segnali di una possibile ripresa, che potrebbe aumentare ulteriormente la fiducia e la spesa dei consumatori.
Singapore
Ci aspettiamo una forte crescita nei prossimi dodici mesi, in cui andrà dedicata particolare attenzione alle tensioni in Medio Oriente. Singapore non ha offerto sussidi sui carburanti come molte altre economie asiatiche e storicamente i prezzi del petrolio incidono sull’economia del Paese con un ritardo maggiore rispetto al resto dell’Asia. Sebbene la Monetary Authority of Singapore abbia lievemente irrigidito la sua policy ad aprile, riteniamo poco probabile un ulteriore inasprimento.
Taiwan
L’economia taiwanese continua a essere sostenuta dalla domanda di semiconduttori; al tempo stesso, nella prima metà del 2026 la domanda interna è aumentata. Il mercato azionario taiwanese ha iniziato ad apparire costoso rispetto agli altri mercati emergenti e abbiamo osservato un aumento significativo dell’attività con leva nel mercato, alimentato dall’entusiasmo per l’AI e dalla domanda di chip.
Australia e Nuova Zelanda
Per l’economia australiana prevediamo una crescita inferiore al trend per il resto del 2026 e nel 2027. La spesa e la fiducia dei consumatori sono diminuite dopo l’aumento dei tassi d’interesse da parte della Reserve Bank of Australia. La produttività resta una sfida e la Reserve Bank ribadisce che la sua opinione secondo cui la crescita economica sarebbe di fatto limitata al 2%. Di conseguenza, è probabile che gli utili aziendali siano meno brillanti rispetto al resto del mondo. Crediamo che i titoli di Stato australiani offrano ancora un buon valore, mentre il dollaro australiano è ora vicino alla nostra stima di fair value.
Il principale focus per l’economia neozelandese nella seconda metà del 2026 sarà la politica monetaria, considerata l’impostazione più restrittiva mostrata dalla Reserve Bank of New Zealand a maggio. L’economia registra ancora una crescita debole, l’inflazione non è molto lontana dal target e la disoccupazione è relativamente elevata; pertanto, un approccio più aggressivo all’aumento dei tassi potrebbe rischiare di peggiorare ulteriormente il quadro economico. Le azioni sono costose rispetto ai mercati globali, mentre i titoli di Stato offrono un profilo attraente.
Temi di approfondimento
Le IPO al centro della scena
Di Athan Dounis
Punti chiave:
- IPO di portata storica potrebbero segnalare una nuova fase in cui il valore accumulato nei mercati privati inizia a spostarsi verso i mercati pubblici.
- Gli acquisti guidati dai benchmark potrebbero aumentare la volatilità, mentre gli investitori passivi assorbono le azioni di società appena quotate.
- Queste IPO potrebbero rafforzare, invece che ridurre, la concentrazione nei mercati della tecnologia e dell’AI.
I giganti privati si avvicinano ai mercati pubblici
A inizio anno, gli investitori si aspettavano una graduale riapertura del mercato delle IPO dopo diversi anni di attività di exit contenuta. Sei mesi dopo, questa riapertura sembra accelerare: il potenziale debutto in Borsa di SpaceX potrebbe segnare l’inizio di un nuovo ciclo di mega-IPO, che potrebbe includere anche OpenAI e Anthropic. Il numero di IPO quest’anno potrebbe rimanere relativamente basso, ma la dimensione delle prossime quotazioni è senza precedenti e, una volta completate, queste operazioni rientreranno tra le maggiori IPO sostenute da venture capital nella storia.
Dopo anni di accumulazione del capitale nei mercati privati, queste quotazioni potrebbero mettere alla prova la capacità dei mercati pubblici di assorbire la prossima generazione di società growth mega-cap e chiarire se amplieranno le opportunità di mercato o nel causeranno un’ulteriore concentrazione.
Nei prossimi mesi, gli investitori dovranno osservare se queste IPO avranno un impatto migliorativo sulla liquidità e sulla determinazione delle valutazioni, in che modo la domanda guidata dai benchmark influenzerà le dinamiche di negoziazione e se amplieranno le opportunità di mercato o rafforzeranno le tendenze alla concentrazione esistenti.
Implicazioni per i portafogli oltre la quotazione
Una delle caratteristiche distintive dell’attuale ciclo d’investimento è la concentrazione del valore nei mercati privati, insieme alla diminuzione delle IPO dal 2021. Gli investitori hanno atteso per anni distribuzioni significative, mentre le società private hanno continuato a raccogliere capitali a valutazioni sempre più ambiziose. Le stime suggeriscono che il finanziamento venture globale abbia raggiunto il record di $330,9 miliardi nel primo trimestre del 2026, trainato in larga misura da società focalizzate sull’AI1.
Per gli investitori esposti tramite fondi venture e mandati growth equity, IPO di successo potrebbero migliorare la liquidità, fornire benchmark di valutazione più chiari e sostenere una più ampia riapertura del mercato delle exit. Il passaggio dai mercati privati a quelli pubblici potrebbe inoltre trasformare i guadagni accumulati nel corso di anni in posizioni azionarie pubbliche significative, creando nuove sfide a livello di concentrazione, benchmark e implementazione.
Gli investitori nei mercati pubblici, nel frattempo, potrebbero ottenere il tanto atteso accesso a società che storicamente erano investibili solo attraverso i mercati privati. Tuttavia, ciò di per sé non garantisce rendimenti interessanti: in presenza di valutazioni elevate, flottante limitato e forte domanda degli investitori, i prezzi delle azioni potrebbero scollegarsi dai fondamentali nelle prime fasi di trading.
Di conseguenza, il punto chiave potrebbe non essere se queste società si quoteranno in Borsa, ma come saranno valutate e integrate nei portafogli. Le grandi IPO possono ridefinire le esposizioni ai benchmark, modificare i pesi settoriali e amplificare i rischi di concentrazione, soprattutto se la domanda passiva accelera subito dopo la quotazione.
Nei prossimi mesi, quotazioni di successo potrebbero incoraggiare altre società a procedere con offerte pubbliche e rafforzare la fiducia negli investimenti legati all’AI. Allo stesso modo, esiti deludenti potrebbero rallentare la riapertura del mercato delle IPO e frenare l’entusiasmo nei mercati pubblici e privati.
I benchmark come driver di mercato
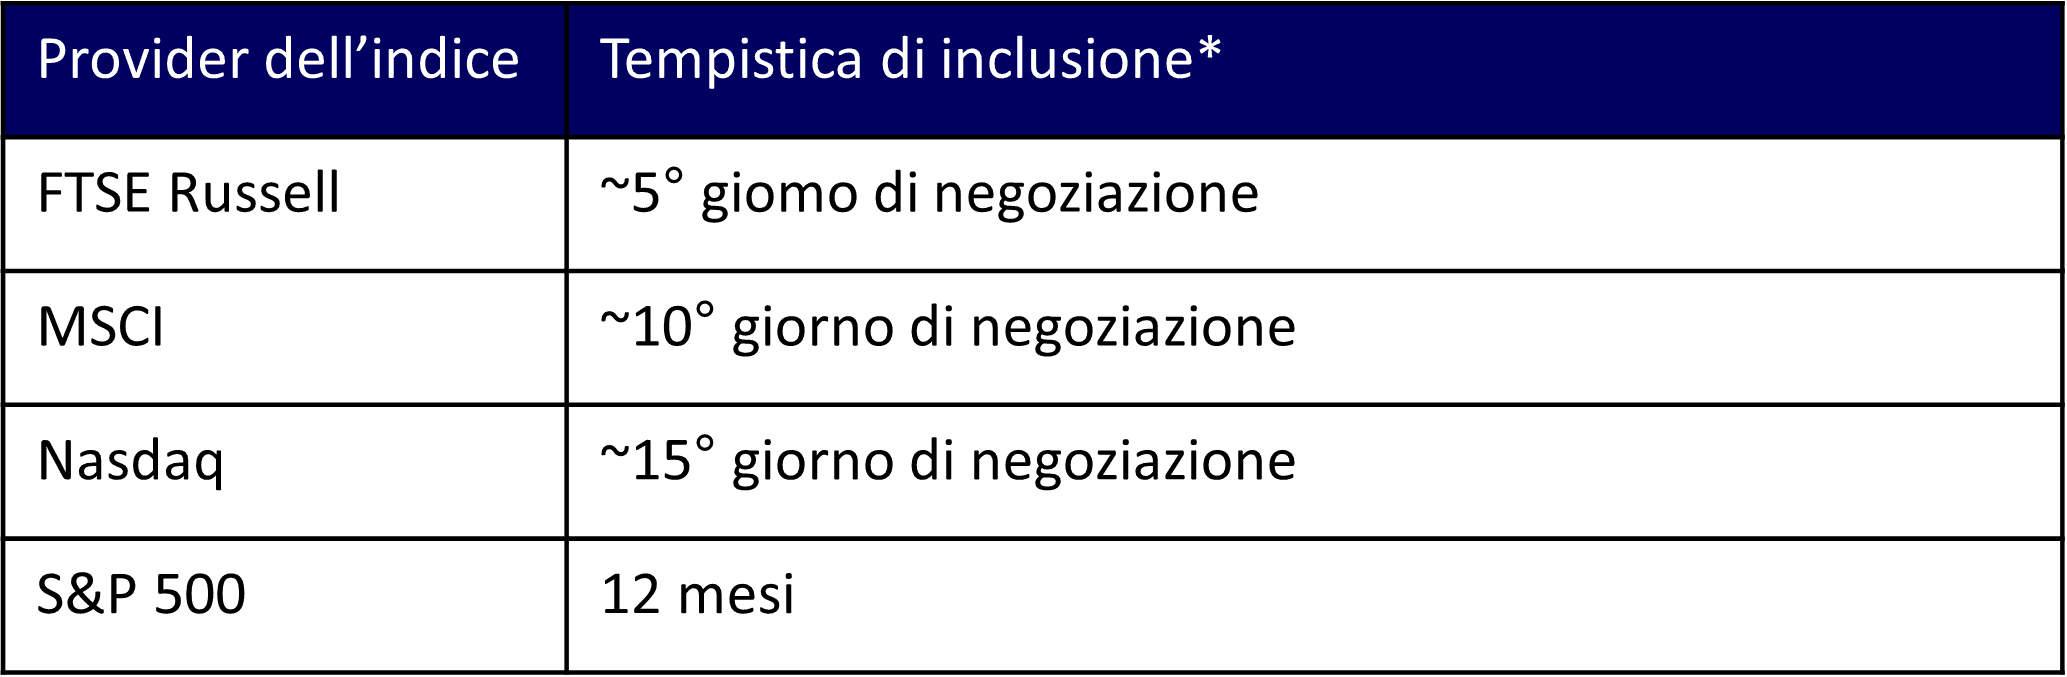
Le società non vengono fatte tutte rientrare negli indici nello stesso momento e, storicamente, le società di nuova quotazione spesso attendevano mesi prima di essere incluse.
Tuttavia, di recente le tempistiche si stanno accorciando, poiché i provider adeguano le proprie regole alle maggiori dimensioni delle IPO, portando potenzialmente nel mercato una domanda guidata dai benchmark molto prima rispetto a quanto sperimentato dagli investitori nei precedenti cicli di quotazione.
Tempistiche potenziali di ingresso negli indici per le mega-IPO
Fonte: S&P Dow Jones, FTSE Russell, NASDAQ, MSCI. Dati a giugno 2026.
Questo potrebbe creare una dinamica insolita: il flottante iniziale di SpaceX dovrebbe essere relativamente ridotto nonostante l’enorme capitalizzazione di mercato. Al tempo stesso, gli investitori passivi che replicano i principali benchmark sarebbero tenuti ad acquistare le azioni indipendentemente dalla valutazione.
Nei prossimi sei mesi, l’interazione tra offerta limitata e domanda guidata dai benchmark potrebbe diventare una fonte importante di volatilità. Per gli investitori attivi, ciò può creare opportunità di sfruttare i disallineamenti tecnici, mentre per gli investitori passivi, evidenzia una realtà sempre più importante: la costruzione dei benchmark sta diventando un fattore sempre più rilevante dei risultati del mercato.
Le nuove quotazioni mettono alla prova la leadership di mercato
Gli investitori stanno anche valutando se le prossime IPO aumenteranno la diversificazione oppure la ridurranno. I mercati pubblici hanno già attraversato una fase di concentrazione straordinaria, in cui un numero limitato di società tecnologiche mega-cap ha generato una quota sproporzionata dei rendimenti.
A un primo sguardo, l’arrivo di nuove società da mille miliardi di dollari sembra ampliare l’universo delle opportunità e aumentare la diversificazione, ma potrebbe anche verificarsi il contrario. I probabili beneficiari della domanda degli investitori, dei flussi passivi e dell’inclusione nei benchmark sono le stesse società che stanno già attirando i maggiori pool di capitale nei mercati privati.
I dati mostrano che l’attività d’investimento si è concentrata sempre più attorno a un ristretto gruppo di leader dell’IA e la raccolta continua a favorire i gestori e le piattaforme di maggiori dimensioni.
I prossimi sei mesi potrebbero quindi rappresentare una prosecuzione di una tendenza esistente, piuttosto che un’inversione. Invece di una dispersione più ampia del capitale nei mercati, gli investitori potrebbero assistere a un trasferimento della concentrazione dai mercati privati a quelli pubblici.
Implicazioni per gli investitori
Le potenziali quotazioni di SpaceX, OpenAI e Anthropic rappresentano più di una riapertura della finestra delle IPO: sono un test della capacità dei mercati pubblici di assorbire l’enorme valore accumulato nei mercati privati nell’ultimo decennio.
Le opportunità sono chiare: maggiore liquidità, mercati delle exit più solidi e accesso più diffuso ad alcune delle società growth più importanti al mondo. Tuttavia, valutazioni eccessive, volatilità guidata dai benchmark e maggiore concentrazione del mercato restano elementi a cui prestare particolare attenzione. Gli investitori che riceveranno azioni quotate tramite partecipazioni private esistenti potranno gestire i rischi di concentrazione e implementazione man mano che le posizioni diventano liquide tramite overlay e altri strumenti di gestione del rischio.
Indipendentemente dall’esito delle IPO, i prossimi sei mesi potrebbero inaugurare una nuova era per gli investitori nei mercati pubblici e privati.
1 KPMG Private Enterprise Venture Pulse Q1 2026 Global Report
Individuare opportunità nel private credit
Di Keith Brakebill
Punti chiave:
- La prossima fase del ciclo di rifinanziamento probabilmente permetterà ai gestori di private credit più solidi di emergere.
- I deflussi strutturali potrebbero creare migliori opportunità di finanziamento, più che segnalare una debolezza generalizzata del credito.
- I rischi legati al segmento software rimangono concentrati e non sono rappresentativi dell’intero mercato del private credit.
- Il private credit investment grade continua a distinguersi come fonte interessante di rendimento e diversificazione.
Il rifinanziamento ridefinisce il mercato del private credit
Il private credit ha attirato molta attenzione quest’anno. I titoli dei giornali si sono concentrati sui deflussi dai fondi, sull’esposizione al segmento software e sui dubbi sulla sostenibilità dei rendimenti in un contesto di tassi più elevati per i debitori. Tuttavia, gran parte del dibattito recente si è concentrata su specifiche aree del mercato più che sull’insieme delle opportunità.
Nel 2026 il panorama del private credit è in larga misura definito dall’attuale ciclo di rifinanziamento. Molti debitori hanno beneficiato delle condizioni di finanziamento a bassi tassi di interesse durante la pandemia e ora affrontano costi di finanziamento sensibilmente più elevati. Tra il 2026 e il 2029, circa $1.900 miliardi di leveraged loan statunitensi e obbligazioni high yield dovrebbero arrivare a scadenza1, creando un contesto più selettivo sia per i debitori sia per i finanziatori. Sebbene questo contesto possa provocare una maggiore dispersione tra i debitori, può anche creare opportunità, per gli investitori disciplinati, di accedere a condizioni di finanziamento più favorevoli e a rendimenti adeguati al rischio potenzialmente più attraenti. Riteniamo che nei prossimi sei mesi gli investitori dovrebbero prestare particolare attenzione a tre sviluppi che possono creare opportunità: deflussi dai fondi semi-liquidi, rischi concentrati nel settore software e crescente interesse per il private credit investment grade.
I deflussi recenti non indicano necessariamente debolezza
Le recenti notizie sui deflussi da veicoli semi-liquidi, tra cui interval fund e business development companies (BDC), hanno alimentato preoccupazioni sulla salute del private credit. A nostro avviso, tuttavia, questi sviluppi sono il risultato di dinamiche di liquidità più che di un deterioramento diffuso della qualità dei prestiti.
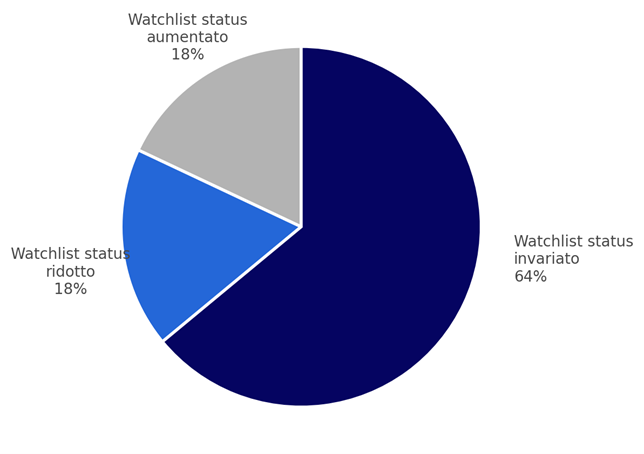
I nostri dati, derivati dal monitoraggio dei gestori, mostrano scarse evidenze di un deterioramento generalizzato del credito. Quasi due terzi dei gestori di private credit monitorati non hanno registrato cambiamenti di watchlist status durante l’ultimo periodo analizzato. Anche considerando i deflussi, la maggior parte dei veicoli di private credit dispone di strumenti di gestione della liquidità pensati per evitare vendite forzate di asset. Di conseguenza, le recenti richieste di rimborso sono più indicative delle strutture dei fondi che della qualità del credito sottostante.
Man mano che il capitale diventa meno abbondante, i finanziatori recuperano potere negoziale per ottenere condizioni e prezzi migliori e maggiori protezioni sui nuovi investimenti. Il risultato è un universo di opportunità più interessante per gli investitori rispetto alla fase di picco della raccolta e della competizione sui deal.
RI PC Managers: variazioni della watchlist dal terzo trimestre 2025
Fonte: Russell Investments, aprile 2026
I rischi del segmento software richiedono un approccio selettivo
Nell’ultimo anno, il segmento software e i settori collegati hanno rappresentato oltre il 28% del totale degli asset oggetto di prestiti gestiti da BDC e interval fund2, una concentrazione significativa in alcuni segmenti del mercato del private credit. Allo stesso tempo, i progressi dell’AI stanno creando incertezza sulla sostenibilità a lungo termine di alcuni modelli di business del settore. Gli investitori dovrebbero evitare di estendere questa valutazione dei rischi all’intero universo del private credit, anche al di fuori del mondo BDC, che è cresciuto fino a $1.700 miliardi3 a livello globale. A nostro avviso, questi sviluppi rendono ancora più importanti selettività, rigore nell’analisi del credito e competenze settoriali, più che segnalare una debolezza diffusa nel private credit.
Molte software company continuano a generare flussi di cassa solidi e ricavi ricorrenti che permettono loro capacità di far fronte ai debiti. Di conseguenza, l’attenzione degli investitori si sta spostando sempre più verso il loro posizionamento competitivo di lungo periodo: la sfida consiste nell’individuare quali aziende saranno in grado di mantenere il potere di determinare i prezzi man mano che la tecnologia evolve, e quali potrebbero subire crescenti pressioni sulla capacità futura di generare utili.
Questa distinzione diventerà più importante con l’accelerazione dell’attività di rifinanziamento. Le società con modelli di business solidi e sostenibili hanno maggiori probabilità di mantenere accesso al capitale a condizioni interessanti, mentre gli emittenti più deboli potrebbero dover affrontare costi di finanziamento più elevati o condizioni più restrittive. Di conseguenza, la dispersione delle performance tra debitori e gestori potrebbe diventare più marcata, rendendo la selezione del credito un fattore sempre più importante nella definizione dei risultati.
Il private credit investment grade attira attenzione
Storicamente preferito dalle compagnie assicurative, il private credit investment grade è cresciuto fino a circa $300 miliardi e sta attirando l’interesse di una platea più ampia di investitori, tra cui fondi pensione e organizzazioni del settore sanitario. Poiché gli spread investment grade nei mercati pubblici restano compressi, gli investitori stanno valutando sempre più i mercati privati come potenziale fonte di reddito aggiuntivo, restando comunque attenti alla qualità del credito.
Ciò si spiega con il contesto dei mercati pubblici: generare un rendimento incrementale significativo attraverso i mercati pubblici richiede sempre più spesso sovrappesi sul credito più ampi e rischiosi. A maggio 2026, gli spread investment grade statunitensi erano pari a circa lo 0,74%, mentre quelli europei erano intorno allo 0,83%, livelli sono vicini ai minimi degli ultimi 30 anni, che compensano solo parzialmente l’assunzione di ulteriore rischio di credito da parte degli investitori.
Il private credit investment grade può essere un’alternativa. Gran parte del mercato è costituita da prestiti asset-based garantiti da collaterale identificabile e flussi di cassa contrattuali; questo permette di ottenere un premio di illiquidità mantenendo un profilo creditizio di alta qualità. Per gli investitori alla ricerca di reddito aggiuntivo all’interno delle allocazioni core sul fixed income, il private credit investment grade può rappresentare un complemento interessante ai mercati pubblici, senza richiedere un significativo spostamento verso credito di qualità inferiore.
Implicazioni per gli investitori
Le notizie recenti si sono concentrate sui deflussi e sui rischi settoriali concentrati, ma lo sviluppo più importante è il ciclo di rifinanziamento oggi in corso. Man mano che i debitori tornano sul mercato, è probabile che le differenze in termini di qualità delle aziende, strutture di capitale ed esigenze di finanziamento diventino più evidenti.
Piuttosto che interpretare gli sviluppi attuali del mercato come segnali di debolezza diffusa, gli investitori possono trarre beneficio concentrandosi sulle aree in cui un underwriting disciplinato, solide strutture di collaterale e una selezione esperta dei gestori permettono di individuare fonti resilienti di reddito e diversificazione all’interno del private credit.
1 https://www.moodys.com/web/en/us/insights/credit-risk/outlooks/mco-20-october-2025.html
2 https://www.spglobal.com/ratings/en/regulatory/article/bdcs-exposure-to-software-stays-high-steady-s101675136
3 https://www.preqin.com/insights/global-reports/2025-private-debt
Investire nello sviluppo delle infrastrutture elettriche
Di Michael Steingold
Punti chiave:
- La domanda di elettricità negli Stati Uniti cresce al ritmo più rapido degli ultimi decenni, aumentando la necessità di investimenti in infrastrutture per la generazione e la trasmissione e nella rete.
- Il consolidamento tra utility e operatori infrastrutturali riflette il crescente valore delle economie di scala, mentre gli operatori cercano di soddisfare la crescente domanda di energia e data center.
- L’incertezza geopolitica e le preoccupazioni per la sicurezza energetica potrebbero accelerare gli investimenti nelle rinnovabili, in particolare nel solare e nello storage.
- Soddisfare la domanda futura di elettricità richiederà investimenti in tutto ecosistema energetico, sia nei mercati pubblici sia in quelli privati.
La domanda di elettricità supera la capacità disponibile
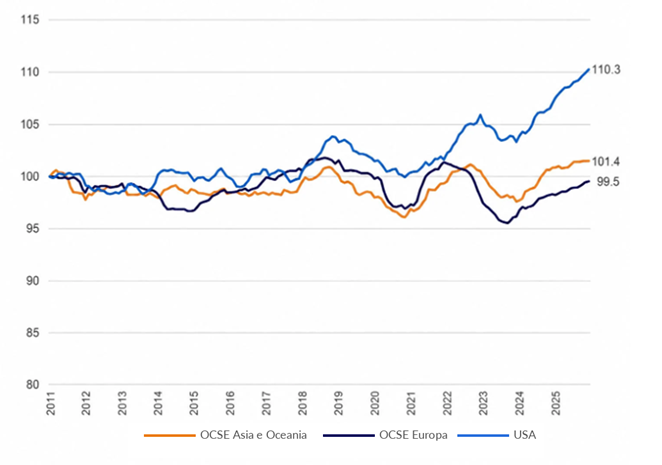
Per anni, investitori in infrastrutture alla ricerca di opportunità di crescita nel settore energetico sono stati in larga misura limitati a petrolio e gas. Oggi, la domanda globale di elettricità sta entrando in una nuova fase di crescita. Nei soli Stati Uniti, la domanda di elettricità è cresciuta di circa il 3% lo scorso anno, rispetto a meno dell’1% annuo prima del COVID. La crescita è ancora più pronunciata nelle aree in cui si stanno costruendo data center e infrastrutture digitali. PJM, il gestore della rete che serve la regione medio-atlantica degli Stati Uniti e il polo dei data center della Virginia settentrionale, prevede una crescita della domanda di elettricità di circa il 5% annuo nel prossimo decennio.
Ciò che distingue questo ciclo dai precedenti periodi di investimento determinati dalle evoluzioni della tecnologia è che la domanda commerciale dovrebbe superare quella residenziale nel 2027 per la prima volta nella storia1. Allo stesso tempo, il capex infrastrutturale viene impiegato sia per mantenere una rete ormai datata rispetto alla domanda esistente, sia per accogliere la crescita prevista dei consumi di elettricità.
Consumo totale di elettricità (indice gennaio 2011 = 100, ultimi 12 mesi)
Fonte: International Energy Agency (dati grezzi) e Russell Investments (ribasamento)
La sfida riguarda sempre più la capacità di realizzare concretamente i progetti. Costruire infrastrutture per la generazione e la trasmissione e le reti elettriche richiede tempo, portando a un disallineamento tra il ritmo di crescita della domanda e la capacità del settore di aumentare la capacità. Nel corso della seconda metà del 2026, gli investitori dovranno osservare come il settore reagirà di fronte a questo divario. Emergono due temi: il consolidamento tra operatori alla ricerca di economie di scala più grandi e il proseguimento degli investimenti nella generazione di energia rinnovabile.
Le dimensioni guidano la prossima fase degli investimenti infrastrutturali
Prima del COVID, un contratto di locazione per un grande data center richiedeva in genere circa 30 megawatt di potenza. Lo scorso anno, sono stati siglati diversi contratti da 1 gigawatt, a conferma di un forte aumento dei requisiti energetici. Solo nel 2025, Alphabet, Amazon, Meta e Microsoft hanno aggiunto circa 25 gigawatt di nuova domanda, pari a circa il 2% della capacità totale di generazione elettrica degli Stati Uniti.
Nello stesso periodo, tuttavia, sono stati realizzati e messi in esercizio solo circa 5 GW di capacità, lasciando ancora da completare un ampio programma di sviluppo nella generazione, nella trasmissione e nelle infrastrutture di rete. Le recenti operazioni nel settore delle utility suggeriscono che le dimensioni stiano diventando sempre più importanti e gli operatori rispondono alla crescita della domanda di energia.
La crescente attività di M&A tra utility e operatori infrastrutturali potrebbe rivelarsi un driver chiave del mercato. La proposta acquisizione di Dominion Energy da parte di NextEra Energy, che dovrebbe chiudersi nella prima metà del 2027, creerebbe la più grande utility elettrica regolamentata al mondo e una delle maggiori piattaforme di infrastrutture energetiche del Nord America. Dimensioni grandi potrebbero diventare sempre più importanti con l’espansione delle reti di trasmissione a cui gli operatori stanno lavorando per soddisfare la domanda crescente di energia. I progetti di NextEra per lo sviluppo di oltre 30 poli energetici negli Stati Uniti2 evidenziano la portata degli investimenti necessari per rispondere ai requisiti futuri.
La sicurezza energetica sostiene gli investimenti nelle rinnovabili
Il conflitto con l’Iran ha riportato l’attenzione sulla sicurezza energetica. Sebbene l’economia globale sia meno esposta agli shock petroliferi rispetto ai decenni passati, la frammentazione geopolitica evidenzia il valore di sistemi energetici diversificati, investimenti in infrastrutture domestiche e supply chain resilienti. Dall’invasione russa dell’Ucraina, l’Europa ha accelerato gli sforzi per diversificare l’offerta energetica, sostenendo investimenti in rinnovabili, storage, trasmissione e modernizzazione della rete.
Le rinnovabili restano interessanti perché rappresentano una delle fonti più economiche per aggiungere nuova capacità di generazione. La quota delle rinnovabili nella produzione elettrica globale, guidata dal solare, dovrebbe passare dal 42% nel 2025 al 50% entro il 20303. Al tempo stesso, le criticità legate alla loro natura intermittente rafforzano la necessità di un sistema diversificato, in cui le rinnovabili siano affiancate da sistemi di accumulo, capacità di generazione affidabile e una rete più solida. Il nucleare avanzato e lo storage di nuova generazione restano elementi importanti da considerare per il lungo periodo, anche se ostacoli legati a supply chain, quadro normativo e commercializzazione ne limiteranno probabilmente l’impatto nel breve termine.
Implicazioni per gli investitori
Soddisfare la domanda futura di elettricità richiederà investimenti in infrastrutture per la generazione, trasmissione e storage dell’elettricità, infrastrutture digitali e modernizzazione della rete. Man mano che utility, operatori infrastrutturali e sviluppatori incrementeranno la capacità, potrebbero emergere opportunità sia nei mercati pubblici sia in quelli privati.
Le infrastrutture quotate offrono esposizione a utility, reti di trasmissione e infrastrutture di rete, mentre i mercati privati offrono maggiore accesso a rinnovabili, infrastrutture digitali e altri asset a lungo termine. Insieme, offrono un’esposizione a diverse componenti dell’ecosistema che sostiene la crescita della domanda di energia.
La sensibilità all’inflazione delle infrastrutture e le fonti di cash flow diversificate potrebbero diventare sempre più preziose qualora energia, supply chain o vincoli di capacità tornassero a esercitare pressioni sui prezzi.
1 https://www.reuters.com/business/energy/us-power-use-beat-record-highs-2026-2027-ai-use-surges-eia-says-2026-05-12/
2 https://www.cnbc.com/2026/05/18/nextera-nee-dominion-energy-d-data-center-ai.html
3 https://www.iea.org/reports/electricity-2026/supply
Domande frequenti
Le pressioni sulle supply chain sono salite ai massimi dal 2022, alimentando timori sull’inflazione. Nonostante la situazione attuale sia diversa da quella della pandemia, interruzioni prolungate potrebbero aumentare i costi di produzione e generare pressioni al rialzo sull’inflazione, soprattutto se le scorte dovessero diminuire ulteriormente.
L’AI contribuisce sempre più al miglioramento della produttività in diversi settori. Le aziende stanno adottando su larga scala strumenti di AI generativa, che migliorano l’efficienza e potenzialmente accrescono ricavi e margini di profitto. Nonostante i timori per gli effetti sull’occupazione, le evidenze disponibili fanno finora emergere soprattutto benefici in termini di produttività, più che una sostituzione diffusa dei lavoratori.
Il contesto attuale evidenzia l’importanza di bilanciare opportunità di crescita e resilienza del portafoglio. La diversificazione tra asset class, aree geografiche e stili d’investimento può aiutare gli investitori a beneficiare della crescita nel lungo periodo, gestendo al tempo stesso i rischi legati a eventi geopolitici, inflazione e volatilità dei mercati.
Tra i rischi principali figurano gli effetti economici del conflitto con l’Iran, l’aumento delle pressioni sulle supply chain e una maggiore volatilità dei tassi d’interesse. Questi fattori potrebbero influenzare inflazione, crescita, utili aziendali e valutazioni di mercato, rendendo sempre più importanti diversificazione e gestione attiva del rischio.
Utili aziendali solidi, miglioramento dell’attività manifatturiera, mercati del lavoro resilienti e primi guadagni di produttività derivanti dall’AI hanno sostenuto la crescita economica e la fiducia degli investitori. Sebbene le tensioni geopolitiche abbiano creato volatilità, i fondamentali economici sottostanti sono rimasti buoni, permettendo ai mercati di recuperare rapidamente dopo le fasi di stress.
Le aspettative sui tassi d’interesse sono diventate più variabili a causa dei timori legati all’inflazione. Tuttavia, le banche centrali restano concentrate sull’inflazione sottostante e sulle condizioni del mercato del lavoro. L’aumento dei rendimenti ha migliorato le valutazioni in diversi mercati obbligazionari sovrani, generando opportunità per gli investitori che ricercano reddito e diversificazione.
Un ampio ciclo di rifinanziamento sta creando un contesto in cui i finanziamenti sono più selettivi, potenzialmente favorevole ai gestori di private credit più esperti. Il private credit investment grade resta particolarmente interessante per gli investitori che cercano rendimenti aggiuntivi, solide protezioni tramite collaterale e diversificazione rispetto ai mercati del fixed income tradizionali.
Molte aziende hanno beneficiato di una domanda resiliente, degli investimenti in infrastrutture per l’AI, dell’incremento dell’attività manifatturiera e di condizioni finanziarie favorevoli. Questi fattori hanno sostenuto la crescita degli utili anche in presenza di maggiori rischi geopolitici e di incertezza legata alle politiche economiche.
La domanda di elettricità sta crescendo rapidamente a causa dei data center, delle infrastrutture digitali e del trend generale di elettrificazione dell’economia. Soddisfare la domanda futura richiederà investimenti significativi in infrastrutture per la produzione di elettricità, reti di trasmissione, storage e modernizzazione della rete, creando opportunità sia nei mercati pubblici sia in quelli privati.
Qualsiasi opinione espressa proviene da Russell Investments, non può essere considerata un’enunciazione di fatti, è soggetta a modifiche e non costituisce un’attività di consulenza in materia di investimenti.


Approfondimenti recenti
Ricerca recente
Approfondimenti
Ricerca
I nostri esperti lavorano per risolvere i problemi complessi affrontati dai nostri clienti
Our collection of research shows our dedication to solving complex investment problems.
Focus sul private credit
Comprendere le basi e andare oltre
Grazie a una solida offerta di investimenti asset-based, il mercato del private credit è cresciuto oltre i $5.000 miliardi e si prevede raggiungerà quasi $8.000 miliardi entro il 2027, spinto da cambiamenti strutturali nel panorama creditizio.
Outsourced CIO
L'OCIO giusto può aiutarti a dormire sonni tranquilli in contesti di mercato turbolenti
Anche in condizioni normali, gestire un programma di investimento è una sfida complessa. Se poi si aggiungono dazi e guerre commerciali, qualche notte insonne è quasi inevitabile. Scopri come una società che si occupa di OCIO può offrire un valido supporto.